• Home
  • Onze diensten
    • Onze pakketten
    • Accountancy
    • Fiscaal juridische diensten
  • Ons Team
  • Nieuws
  • Werken bij
  • Contact
    • Contactformulier
    • Offerte aanvragen
  • Home
  • Onze diensten
    • Onze pakketten
    • Accountancy
    • Fiscaal juridische diensten
  • Ons Team
  • Nieuws
  • Werken bij
  • Contact
    • Contactformulier
    • Offerte aanvragen

Bouwterrein of niet?

  • Posted by Houweling accountants
  • On oktober 15, 2018
  • houwelingaccountants

Bij de levering van onroerende zaken is in beginsel overdrachtsbelasting verschuldigd. Die bedraagt 2% voor woningen en 6% voor niet-woningen. Maar in bepaalde gevallen kan er gebruik gemaakt worden van de zogenaamde samenloopvrijstelling.

Samenloopvrijstelling
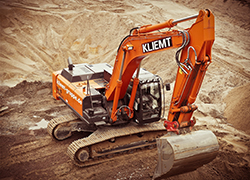
BouwterreinDe samenloopvrijstelling brengt met zich mee dat bij de levering van een bouwterrein geen overdrachtsbelasting is verschuldigd. De samenloopvrijstelling kan ook worden toegepast bij nieuw vervaardigde onroerende zaken.

Het is daarom van belang vast te stellen wanneer sprake is van een bouwterrein (het nieuw vervaardigd onroerend goed laten we hier nu buiten beschouwing). De wet lijkt hierover duidelijk: het moet kortgezegd gaan om onbebouwde grond die kennelijk bestemd is om te worden bebouwd.

De samenloopvrijstelling houdt in dat er een vrijstelling van overdrachtsbelasting geldt bij de aankoop van een bouwterrein. De levering van een bouwterrein is namelijk belast met btw.

Is grond met te slopen opstallen een bouwterrein?

Met andere woorden: kan bebouwde grond toch onbebouwd zijn voor de btw? Onlangs was voor de rechter in Breda de vraag aan de orde of een stuk grond met daarop te slopen opstallen is aan te merken als bouwterrein, dus als onbebouwde grond.

Afhankelijk van sloopverplichting

De rechter kwam tot de conclusie dat dit alleen het geval is als de verkopende partij een sloopverplichting heeft met betrekking tot de opstallen. In deze zaak was dat niet zo. Contractueel was namelijk vastgelegd dat de koper deze sloopverplichting had.

Uit een recent arrest van de Hoge Raad blijkt dat ook een gedeeltelijke sloop er toe kan leiden dat er toch sprake is van een bouwterrein. Dit kan het geval zijn als de verkoper de verplichting heeft om het gebouw nagenoeg volledig te slopen en het resterende gedeelte niet meer de functie van gebouw kan vervullen. In deze zaak bleef met name de oude voorgevel overeind staan.

Let op! De intentie van partijen speelt dus een rol bij de beoordeling of sprake is van een bouwterrein en of de samenloopvrijstelling van toepassing is.


Tip:
Wilt u bouwgrond met te slopen opstallen voor de btw aanmerken als bouwterrein, zorg er dan voor dat de sloopverplichting bij de verkopende partij ligt.

Wilt u meer weten over de fiscale mogelijkheden bij de aan- of verkoop van een bouwterrein of grond met bestaande bouw, neem dan contact met ons op.

Post Views: 29
Archieven
  • augustus 2025
  • juli 2025
  • juni 2025
  • mei 2025
  • april 2025
  • maart 2025
  • februari 2025
  • januari 2025
  • december 2024
  • november 2024
  • oktober 2024
  • september 2024
  • augustus 2024
  • juli 2024
  • juni 2024
  • mei 2024
  • april 2024
  • maart 2024
  • februari 2024
  • januari 2024
  • december 2023
  • november 2023
  • oktober 2023
  • september 2023
  • augustus 2023
  • juli 2023
  • juni 2023
  • mei 2023
  • april 2023
  • maart 2023
  • februari 2023
  • januari 2023
  • december 2022
  • november 2022
  • oktober 2022
  • september 2022
  • augustus 2022
  • juli 2022
  • juni 2022
  • mei 2022
  • april 2022
  • maart 2022
  • februari 2022
  • januari 2022
  • december 2021
  • november 2021
  • oktober 2021
  • september 2021
  • augustus 2021
  • juli 2021
  • juni 2021
  • mei 2021
  • april 2021
  • maart 2021
  • februari 2021
  • januari 2021
  • december 2020
  • november 2020
  • oktober 2020
  • september 2020
  • augustus 2020
  • juli 2020
  • juni 2020
  • mei 2020
  • april 2020
  • maart 2020
  • februari 2020
  • januari 2020
  • december 2019
  • november 2019
  • oktober 2019
  • september 2019
  • augustus 2019
  • juli 2019
  • juni 2019
  • mei 2019
  • april 2019
  • maart 2019
  • februari 2019
  • januari 2019
  • december 2018
  • november 2018
  • oktober 2018
  • september 2018
  • augustus 2018
  • juli 2018
  • juni 2018
  • mei 2018

Check waardering onroerend goed bij gebruik taxatiewijzer

Dividendtaks blijft, bedrag wel naar ondernemers

Scroll
Contact

Houweling Accountants
Ramgatseweg 15a
4941 VN Raamsdonksveer

T: 0162 677977
@: [email protected]

SRA-gecertificeerd

Recente berichten
  • Bereken aftrek lijfrentepremie met tool augustus 6, 2025
  • Op vakantie met een andere auto van de zaak augustus 6, 2025
  • Kabinet handhaaft afschaffen faciliteiten groen sparen en beleggen augustus 4, 2025
 
Copyright © 2023 Houweling Accountants B.V. | Adviseurs voor ondernemers. Alle rechten voorbehouden.
Legal Disclaimer - Email Disclaimer - Klachtenregeling - Algemene Voorwaarden - Privacy Statement - HA Quick Support
   
We gebruiken cookies met een puur technische functionaliteit. Als u doorgaat met het gebruiken van de website, gaan we er vanuit dat u ermee instemt.OkGeen toestemmingPrivacy policy