• Home
  • Onze diensten
    • Onze pakketten
    • Accountancy
    • Fiscaal juridische diensten
  • Ons Team
  • Nieuws
  • Werken bij
  • Contact
    • Contactformulier
    • Offerte aanvragen
  • Home
  • Onze diensten
    • Onze pakketten
    • Accountancy
    • Fiscaal juridische diensten
  • Ons Team
  • Nieuws
  • Werken bij
  • Contact
    • Contactformulier
    • Offerte aanvragen

Afschrijven bedrijfsgebouw, wat valt hieronder?

  • Posted by Houweling accountants
  • On oktober 22, 2018
  • houwelingaccountants

Op bedrijfsgebouwen mag tegenwoordig nog maar beperkt worden afgeschreven. Daarom is van belang wat er allemaal tot een gebouw behoort. In recente rechtszaken ging het met name om agrarische bijgebouwen zoals mestsilo’s, een strooiselhok, een kuilvoeropslag, een mestplaat en erfverharding.

Afschrijving op gebouwen
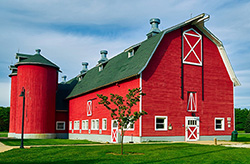
AgrarischOp een gebouw dat tot het ondernemingsvermogen behoort, kan nog maar beperkt worden afgeschreven. Tot 50% van de WOZ-waarde als u het gebouw zelf in gebruik heeft en tot 100% van de WOZ-waarde als een gebouw aan een derde ter beschikking is gesteld, bijvoorbeeld via verhuur.

Wat verstaan we onder een gebouw?

Onlangs stond in twee rechtszaken de vraag centraal wat we allemaal onder het begrip ‘gebouw’ moeten verstaan. De rechtbanken Zuid-West Brabant en Gelderland leidden uit de wetsgeschiedenis af dat het erom gaat of een bedrijfsmiddel behoort bij een gebouw, daarbij in gebruik of er aan dienstbaar is.

Behoren tot een gebouw?

Of iets al dan niet behoort tot een gebouw is afhankelijk van verschillende factoren. Bepalend zijn onder meer de onderlinge afstand van de gebouwen, de bouwkundige situatie en de bereikbaarheid vanuit het hoofdgebouw.

Agrarische bijgebouwen

In de betreffende rechtszaken ging het met name om agrarische bijgebouwen zoals mestsilo’s, een strooiselhok, een kuilvoeropslag, een mestplaat en erfverharding. Van deze zaken werd bepaald dat ze behoorden bij het agrarische gebouw, dan wel hierbij in gebruik of hier aan dienstbaar waren.

Op de bijgebouwen mocht dus niet apart worden afgeschreven. De pomp en wateronthardingsinstallatie behoren volgens één van de rechters niet tot het gebouw. Ze konden eenvoudig verwijderd worden en bovendien beschikte de boerderij ook over een gewone drinkwatervoorziening.

Let op! De uitspraak is voor de toekomst extra van belang nu het afschrijven op bedrijfsgebouwen volgens de plannen van dit kabinet vanaf volgend jaar verder wordt ingeperkt voor belastingplichtigen die onder de vennootschapsbelasting vallen, dus vooral bv’s. Daarvoor gaat gelden dat ook voor gebouwen in eigen gebruik nog maar afgeschreven mag worden tot 100% van de WOZ-waarde.

Heeft u vragen over de regels inzake afschrijven op gebouwen, neem dan contact met ons op.

Post Views: 45
Archieven
  • augustus 2025
  • juli 2025
  • juni 2025
  • mei 2025
  • april 2025
  • maart 2025
  • februari 2025
  • januari 2025
  • december 2024
  • november 2024
  • oktober 2024
  • september 2024
  • augustus 2024
  • juli 2024
  • juni 2024
  • mei 2024
  • april 2024
  • maart 2024
  • februari 2024
  • januari 2024
  • december 2023
  • november 2023
  • oktober 2023
  • september 2023
  • augustus 2023
  • juli 2023
  • juni 2023
  • mei 2023
  • april 2023
  • maart 2023
  • februari 2023
  • januari 2023
  • december 2022
  • november 2022
  • oktober 2022
  • september 2022
  • augustus 2022
  • juli 2022
  • juni 2022
  • mei 2022
  • april 2022
  • maart 2022
  • februari 2022
  • januari 2022
  • december 2021
  • november 2021
  • oktober 2021
  • september 2021
  • augustus 2021
  • juli 2021
  • juni 2021
  • mei 2021
  • april 2021
  • maart 2021
  • februari 2021
  • januari 2021
  • december 2020
  • november 2020
  • oktober 2020
  • september 2020
  • augustus 2020
  • juli 2020
  • juni 2020
  • mei 2020
  • april 2020
  • maart 2020
  • februari 2020
  • januari 2020
  • december 2019
  • november 2019
  • oktober 2019
  • september 2019
  • augustus 2019
  • juli 2019
  • juni 2019
  • mei 2019
  • april 2019
  • maart 2019
  • februari 2019
  • januari 2019
  • december 2018
  • november 2018
  • oktober 2018
  • september 2018
  • augustus 2018
  • juli 2018
  • juni 2018
  • mei 2018

WKR: houd dit jaar geen vrije ruimte over!

Zeer luxe woning toch ondernemingsvermogen

Scroll
Contact

Houweling Accountants
Ramgatseweg 15a
4941 VN Raamsdonksveer

T: 0162 677977
@: [email protected]

SRA-gecertificeerd

Recente berichten
  • Bereken aftrek lijfrentepremie met tool augustus 6, 2025
  • Op vakantie met een andere auto van de zaak augustus 6, 2025
  • Kabinet handhaaft afschaffen faciliteiten groen sparen en beleggen augustus 4, 2025
 
Copyright © 2023 Houweling Accountants B.V. | Adviseurs voor ondernemers. Alle rechten voorbehouden.
Legal Disclaimer - Email Disclaimer - Klachtenregeling - Algemene Voorwaarden - Privacy Statement - HA Quick Support
   
We gebruiken cookies met een puur technische functionaliteit. Als u doorgaat met het gebruiken van de website, gaan we er vanuit dat u ermee instemt.OkGeen toestemmingPrivacy policy